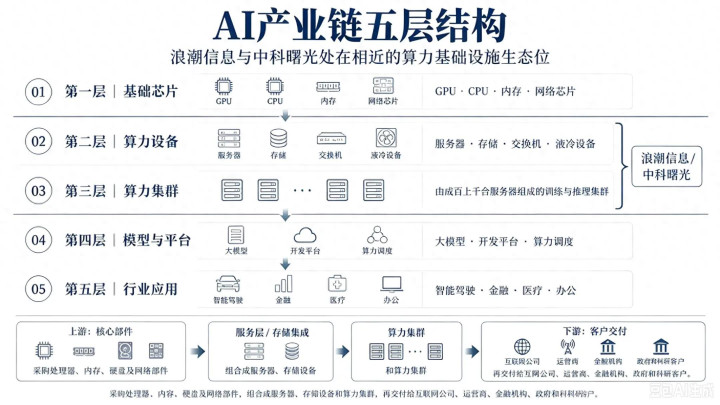
AI产业链可以简单分成五层:最上游是GPU、CPU、内存和网络芯片;第二层是服务器、存储、交换机与液冷设备;第三层是由成百上千台服务器组成的算力集群;第四层是大模型和开发平台;第五层是智能驾驶、金融、医疗、办公等应用。
浪潮信息和中科曙光处在相近的位置。两家公司都采购处理器、内存、硬盘及网络部件,将其组合成服务器、存储设备和算力集群,再交付给互联网公司、运营商、金融机构、政府和科研客户。
2026年上半年,两家公司的财务数字却呈现出明显差异。
浪潮信息实现营业收入843.79亿元,同比增长5.22%;归母净利润29.52亿元,同比增长269.59%。中科曙光同期收入74.66亿元,同比增长27.62%;归母净利润9.71亿元,同比增长33.31%。
浪潮信息的收入约为中科曙光的11.3倍,归母净利润约为3倍。浪潮信息整体毛利率为8.74%,中科曙光为27.23%。把收入换算成毛利润,浪潮信息约为73.7亿元,中科曙光约为20.3亿元,差距缩小到3.6倍。
相似的产业位置,装进了两套不同的经营结构。浪潮信息通过大规模服务器交付获得收入,中科曙光的收入中包含较多高性能计算、存储、软件、系统集成和产业投资收益。
浪潮信息先解决“交付多少台”
浪潮信息的业务结构非常集中。
2026年上半年,公司服务器产品收入780.62亿元,占总收入的92.51%;存储、交换类产品收入62.76亿元,占比7.44%。服务器及部件毛利率为8.73%,存储和交换类产品毛利率为8.85%。
2025年全年,浪潮信息收入1647.82亿元,其中服务器产品收入1546.05亿元,同比增长47.69%,收入占比达到93.82%。按照MIR睿工业统计,2025年上半年浪潮信息在中国AI服务器市场的销售额份额约为32%,其后是中兴通讯、超聚变、新华三和华为。
服务器业务的收入确认方式与整机价格直接相关。一台AI服务器中,GPU或其他加速卡、CPU、内存和高速网络部件占据较高成本。服务器厂商采购这些部件,完成主板设计、系统集成、散热、电源、测试和交付,再将整台设备的销售额计入收入。
核心芯片价格越高,服务器收入越容易被推大,随硬件一同转移的采购成本也会增加。由此形成“大收入、低毛利率”的财务结构。
浪潮信息的竞争内容主要出现在规模采购、机型适配、机柜设计、散热、电源管理和批量交付环节。客户建设万卡集群时,需要的不只是单台服务器,还包括机架、交换网络、管理软件、供电和冷却。任何一个环节延迟,都可能影响整个数据中心的上线时间。
公司近年来推出全液冷冷板服务器、液冷机柜、兆瓦级冷量分配单元和液冷算力仓。AI芯片功耗提高之后,传统风冷机房需要投入更多空调和风机,机柜功率密度也会受到限制。液冷产品由可选配置逐渐进入高密度算力项目的主体设计。
浪潮信息提供的价值,更多体现在将芯片快速变成可以成批运行的服务器和集群。
中科曙光先解决“一套系统如何运行”
中科曙光同样销售服务器,其产品范围延伸到了高性能计算机、分布式存储、液冷数据中心、云计算平台、算力服务平台和系统软件。
2026年上半年,中科曙光IT设备收入66.66亿元,同比增长28.34%,毛利率24.60%;软件开发、系统集成及技术服务收入7.93亿元,同比增长21.57%,毛利率49.26%。
2025年,公司IT设备收入125.03亿元,毛利率27.31%;软件开发、系统集成及技术服务收入24.46亿元,同比增长75.34%,毛利率47.25%。软件和服务收入占比仍低于硬件,其提供的毛利润占比明显高于收入占比。
这套产品结构来自中科曙光长期服务超算中心、科研机构和公共事业客户的业务路径。
一套高性能计算系统需要服务器,还需要并行文件系统、作业调度、集群管理、高速互连、数据存储和应用迁移。客户购买的是一套能够运行气象模拟、工业仿真、药物计算或大模型训练的系统,设备数量只是合同的一部分。
中科曙光的ParaStor分布式存储已经连续多年进入运营商采购,公司还在建设超节点、超集群和国家超算互联网节点。2026年上半年,中科曙光披露其scaleX640产品已在郑州超算互联网节点落地,整体规模达到十万卡。项目收入会分布在服务器、存储、网络、软件、部署和后续服务之中。
浪潮信息侧重把大量部件变成标准化、可快速部署的算力设备;中科曙光在整套系统中加入更多自研软件、存储和项目服务。两种结构最终体现在收入规模和毛利率上。
两家公司都依赖大客户,订单形态有所差别
AI服务器很少通过零售渠道销售。互联网平台、运营商、金融机构和地方算力中心通常采用集中采购,一个项目便可能包含数千台服务器。
2025年,浪潮信息前五大客户贡献收入1174.69亿元,占年度收入的71.29%。第一大客户销售额648.80亿元,占总收入的39.37%。公司通过行业模式实现收入1443.23亿元,占全年收入的87.58%。
中科曙光2025年前五大客户销售额合计123.53亿元,占总收入的82.56%;第一大客户销售占比为42.05%。两家公司都呈现较高的客户集中度,大型项目的启动、验收与付款时间会直接进入单季度财务数据。
浪潮信息的大客户订单更多体现服务器数量和硬件金额。互联网公司扩大训练集群,一轮采购便会带来数十亿元甚至更大的收入,同时产生芯片、内存和部件采购支出。
中科曙光的大项目包含较多系统集成和工程实施。项目需要经历方案设计、适配测试、现场部署和验收,收入节奏容易受到建设周期影响。政府、科研和公共事业客户还会采用预算制采购,订单在不同季度之间分布并不均匀。
两家公司收入都受到大客户资本开支影响。客户决定建设多少算力、使用哪一种芯片、选择自建还是租用,随后传导到服务器企业的订单。
供应商集中度,暴露了两种供应链结构
2025年,浪潮信息前五大供应商采购额达到1200.59亿元,占年度采购总额的74.01%。前两大供应商占比分别为33.14%和26.56%,合计接近60%。
中科曙光前五大供应商采购额为18.86亿元,占年度采购总额的19.19%。公司披露,2023年至2025年,其前五大供应商采购占比从53.38%降至19.19%。
供应商集中度与产品结构相互对应。浪潮信息销售规模较大,采购金额集中在处理器、加速卡、内存等少数核心部件。高端芯片供货量、采购价格和交付时间,会进入服务器产量、毛利率与存货水平。
截至2026年6月底,浪潮信息存货达到526.79亿元,占总资产的48.29%;预付款项达到165.40亿元。上半年经营活动现金流净额为负74.93亿元,公司在半年报中将变化原因解释为备货增加和经营资金占用增多。
这相当于服务器企业提前把现金变成芯片、部件和库存,再等待客户提货与回款。算力需求增长时,资金会大量停留在采购和交付环节。
中科曙光2026年6月底存货为67.92亿元,较2025年末增长92.24%;经营活动现金流净额为负1.87亿元。它的存货规模低于浪潮信息,增长幅度也反映出超节点、存储和算力集群项目进入备货与实施阶段。
AI服务器竞争因此还包含资金周转。订单规模扩大之后,采购保证金、存货、应收账款和付款周期会同步扩大。收入增长与现金回流之间可能隔着数个月。
研发投入分别流向“多芯适配”和“全栈系统”
2026年上半年,浪潮信息研发投入26.18亿元,同比增长70.96%,约占营业收入的3.1%。中科曙光研发投入10.94亿元,同比增长78.36%,占营业收入的14.65%。
浪潮信息的研发金额约为中科曙光的2.4倍,中科曙光的研发投入强度约为浪潮信息的4.7倍。
浪潮信息参与OCP、OCTC等开放计算组织,也在推动开放算力模组。其研发需要覆盖不同CPU、GPU、内存、网卡和操作系统,目标包括缩短新芯片的整机适配时间,提高机柜密度,控制能耗与故障率。
这种路线要求服务器能够兼容多种处理器。上游某一种芯片供应发生变化时,整机厂商可以将客户需求转向其他平台。适配范围越广,测试认证和软件调优工作量也会增加。
中科曙光的研发集中在高性能计算机、超节点、高速互连、分布式存储、液冷和算力管理平台。公司还持有海光信息股份,海光CPU和DCU进入中科曙光的服务器与集群方案。
2025年,中科曙光与海光信息曾筹划换股吸收合并,计划将处理器设计与整机、存储、液冷和算力服务装入同一上市主体。交易于2025年12月终止,公告列出的原因为交易规模较大、涉及相关方较多,以及市场环境发生变化。双方原有的股权和业务合作继续保留。
这段经历展示了中科曙光所在生态的位置:向上连接国产处理器,向下连接服务器、存储、数据中心和行业应用。芯片、系统软件和整机之间的联合优化,会影响国产算力集群的性能与使用成本。
毛利率背后,是两种收入含金量
2025年,浪潮信息服务器产品毛利率只有4.52%;2026年上半年回升至8.73%。同期公司收入增长5.22%,归母净利润增长269.59%。营业成本仅增长0.59%,毛利率修复扩大了利润空间。
中科曙光2026年上半年综合毛利率为27.23%,净利率为12.45%。其9.71亿元归母净利润中,海光信息股权约贡献4.37亿元。扣除这部分影响后,整机、存储、软件和服务仍构成主要经营利润来源。
服务器厂商采购一块高价加速卡,再随整机出售,销售额和成本会同时增加。系统软件、运维和集成服务需要的外购硬件较少,一元收入能够留下更多毛利润。收入构成不同,使两家公司的营收规模无法直接对应技术投入或盈利能力。
以2026年上半年为例,浪潮信息每100元收入产生约8.74元毛利润,中科曙光每100元收入产生约27.23元毛利润。浪潮信息依靠八百多亿元收入形成七十多亿元毛利润,中科曙光通过七十多亿元收入形成约二十亿元毛利润。
一个依赖规模和周转,一个包含更多系统价值与投资收益。财务报表记录了两家公司在同一产业环节中的不同分工。
从两家公司身上,可以观察AI算力的五个变量
第一个变量是上游芯片供应。浪潮信息的供应商集中度和存货规模,对芯片供货、价格和采购节奏较为敏感。中科曙光与海光生态联系较深,国产处理器的性能、软件适配和客户接受度会进入其项目进度。
第二个变量是客户资本开支。两家公司前五大客户收入占比都超过70%。互联网平台、运营商和公共算力项目的年度预算,会影响服务器订单和验收时间。
第三个变量是训练与推理的比例。训练集群强调高密度加速卡、高速互连和大规模并行;推理需求分布在更多企业和城市,单个项目规模较小,对成本、能耗和软件部署提出不同要求。浪潮信息已经推出面向大模型推理的服务器,中科曙光则通过算力平台和行业集成承接分散需求。
第四个变量是液冷渗透率。芯片功耗提升后,机柜供电和散热逐渐成为算力交付的一部分。浪潮信息销售液冷服务器和机柜,中科曙光体系内还包括曙光数创的液冷基础设施。客户采购范围从服务器扩展到机房改造,会提高单个项目覆盖的产品种类。
第五个变量是软件与服务收入。硬件收入带来规模,软件、运维和算力服务提供较高毛利率。浪潮信息存储与交换类产品正在增长,中科曙光软件开发、系统集成及技术服务已经形成接近50%的毛利率。后续财报中的收入占比,可以继续反映两家公司向集群和服务环节延伸的进度。
浪潮信息和中科曙光处在AI产业链的同一中间层。前者以服务器规模、开放适配和批量交付连接上游芯片与大型客户,后者以高性能计算、国产处理器生态、存储、液冷和系统服务连接完整项目。
一家半年收入超过840亿元,一家约75亿元;一家毛利率不足9%,一家超过27%;一家存货超过500亿元,一家研发投入占收入接近15%。
这些数字共同描述了AI算力基础设施的两种生意:算力需求进入整机之后,可以形成巨额硬件流水,也可以形成系统软件、工程服务和产业协同收益。比较两家公司时,收入规模、毛利率、存货、供应商集中度和研发投向需要放在同一张表里观察。
百盛证券提示:文章来自网络,不代表本站观点。