矿山无人驾驶在2026年迎来上市密集期,但三家头部企业走的路,其实完全不同。
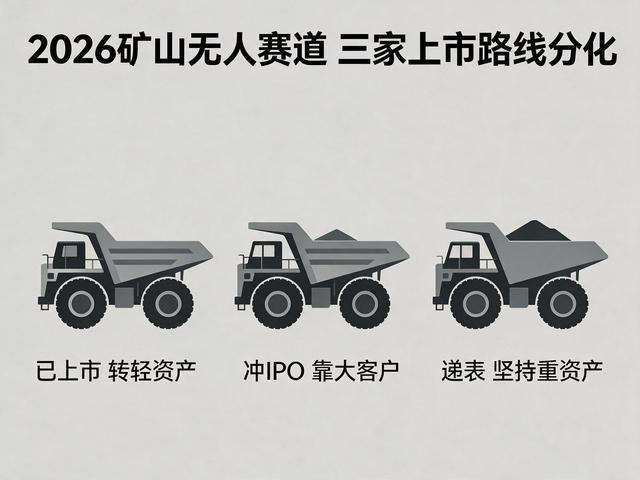
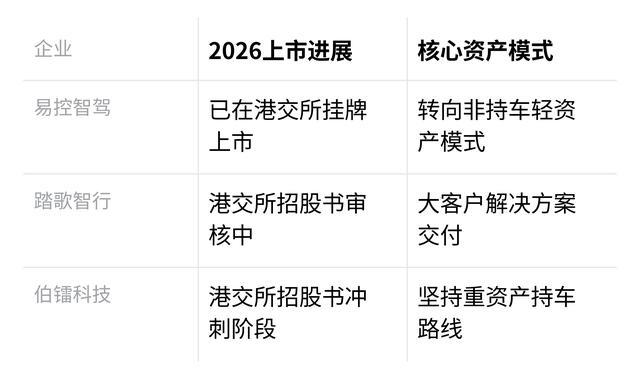
之所以把易控智驾、踏歌智行和伯镭科技放在一起比,是因为它们都处于同一个赛道——国内矿山无人驾驶运输解决方案——且都在2026年冲刺资本市场,但各自的上市进度和商业模式已经出现了明显分化:一个已经挂牌并启动模式转型,一个靠大客户撑起爆发式增长,还有一个仍在坚持重资产路线。
这三条路谁走得更通,不是看谁的规模最大,而是看谁解决了“盈利”这个最核心的变量。
易控智驾,已上市,用轻资产模式解决盈利问题
易控智驾是三家唯一已经上市的企业,2026年7月8日在港交所挂牌,股票代码07687.HK,首日开盘价91港元/股,总市值超130亿港元。8月初又完成部分超额配股权行使,额外净筹资约2.34亿港元。
它的核心动作,是商业模式的换挡。易控智驾早期也走重资产持车路线,但2025年的一组数据直接说明了转向的必要性:当年1-9月,持车模式毛利率仅为0.5%,车辆折旧和运维成本几乎把利润吃光;同期非持车模式营收1.1亿元,毛利率13%,已经是营收主力。
非持车模式车队归矿山企业所有,易控智驾只提供无人驾驶软硬件和运营技术支持,资产结构更轻,盈利空间更宽。
但转型是有代价的。从2023年底到2026年4月,易控智驾的流动负债总额仍在上升,一边要消化前期重资产扩张留下的财务包袱,一边要把现金投向轻资产模式的规模化复制。上市带来的资金,就是用来填这个过渡期的缺口。
踏歌智行,冲刺IPO,靠大客户冲规模但集中度极高
踏歌智行2026年已向港交所递交招股书,处于IPO审核阶段,还未披露挂牌时间表。
它的打法很清晰——集中资源攻坚大客户标杆项目。2025年全年营收同比上涨246.2%,经营性现金流从净流出转为净流入3788万元,日常业务产生的现金收入已经能覆盖经营性开支。在矿山无人驾驶这个前期“烧钱”的行业里,这个数据含金量很高。
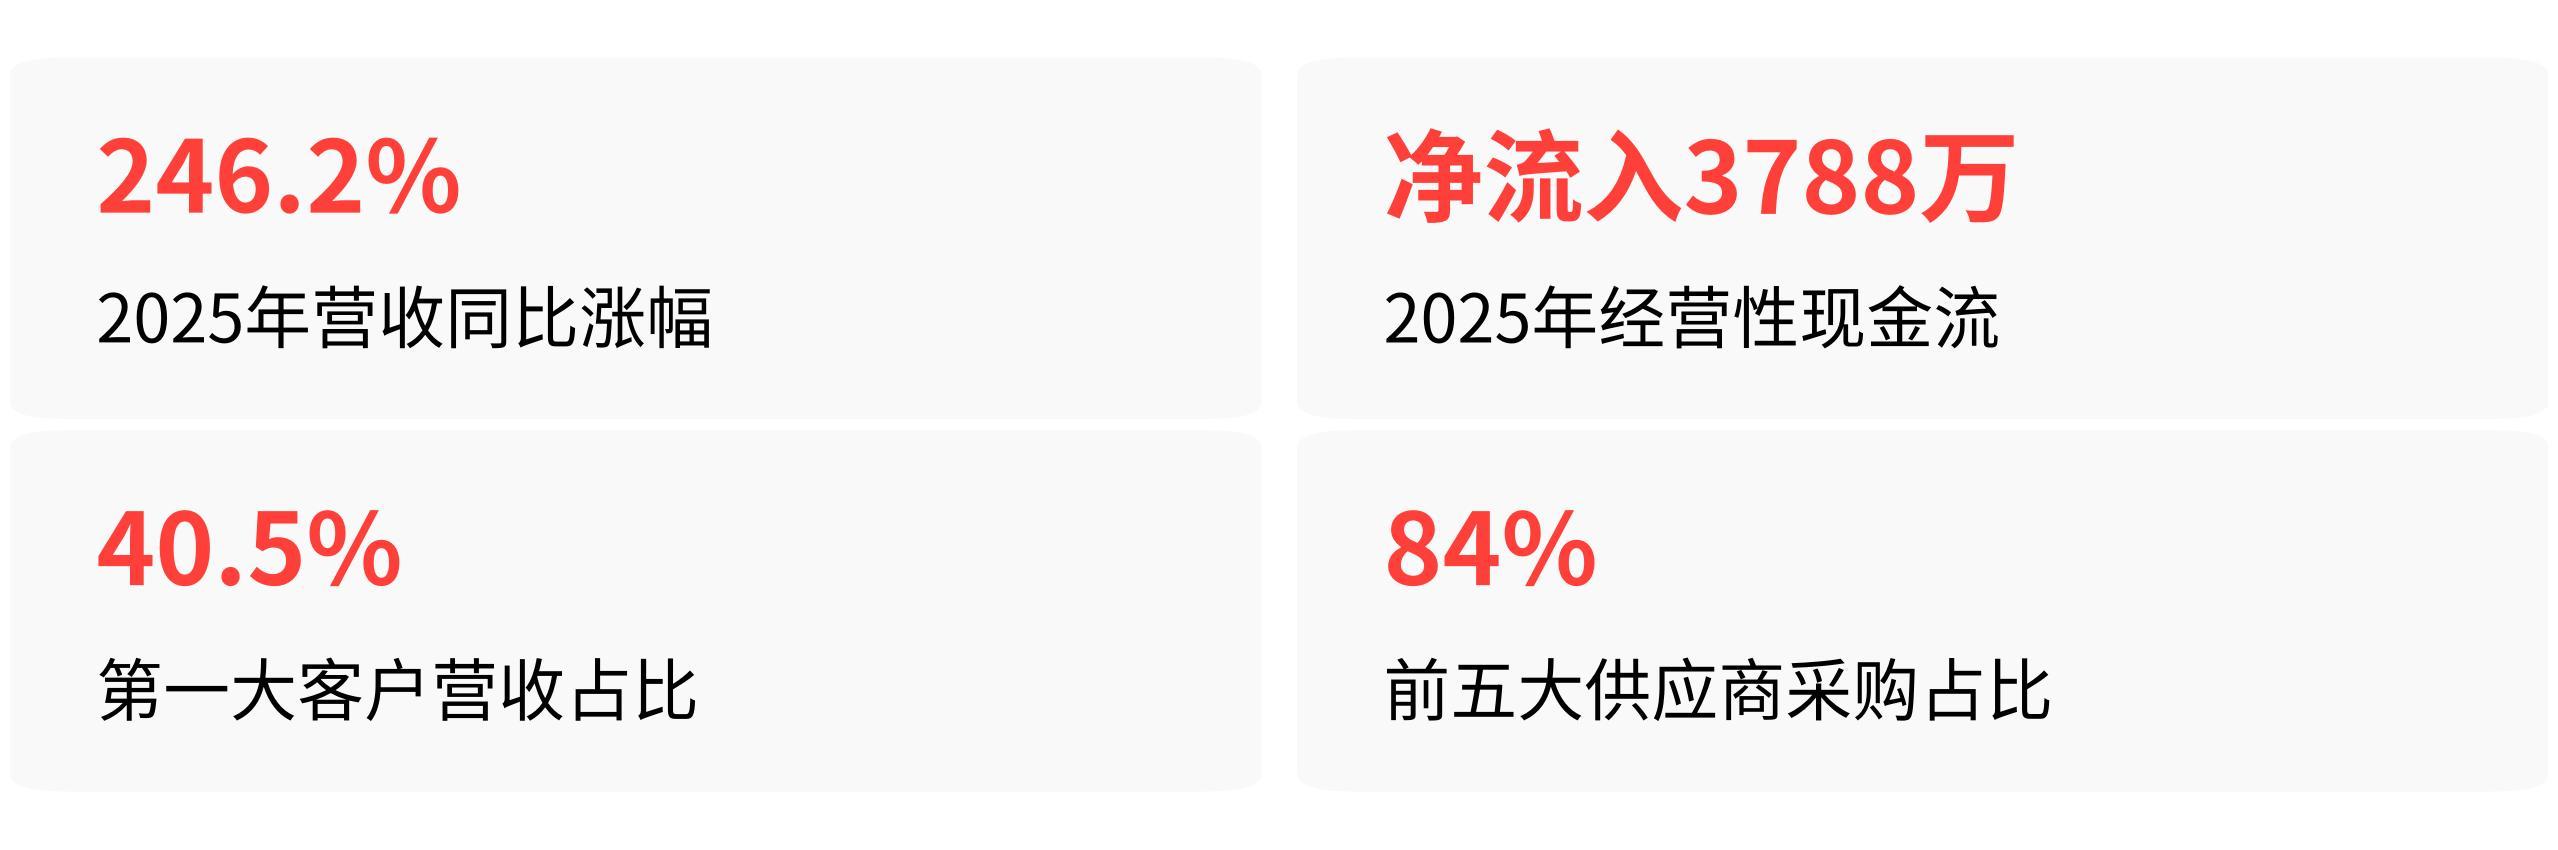
但隐患也在客户结构里。2025年第一大客户是当年新合作方,一家就贡献了全年营收的40.5%;前五大客户中有4家是当年首次合作。这种模式的爆发力强,但稳定性弱——每一年的业绩都要靠新的大客户来撑,复制难度会随着矿山资源和客户关系的有限性而上升。
供应链端同样集中,前五大供应商采购占比从60%升至84%,扩张阶段对核心供应商的依赖度明显增加。
伯镭科技,坚持重资产,押注全链路自主能力
伯镭科技同样在2026年递交了港股招股书,目前处于冲刺阶段。
它是三家中最坚持重资产模式的一个。截至2025年9月底,已部署250辆自有无人驾驶矿卡,深度参与矿卡整车设计、自主研发核心部件,甚至计划自建矿卡生产基地。伯镭科技的逻辑是,自己持车可以避免代工厂依赖和技术外泄,同时积累一线运营数据反哺算法优化。
产业资本也给了它支撑。Pre-C轮融资获比亚迪1亿元战略投资,与上游整车和供应链形成协同。但这个模式的核心挑战来自易控智驾已经验证过的数据——持车模式毛利率0.5%,重资产模式下车辆折旧和运维成本会持续压缩盈利空间,对资金和现金流的要求更苛刻。
关键差异不在技术,在“资产”和“客户”两个变量
把三家放在一起看,核心差异就清晰了。
资产模式:易控智驾已经用数据证明,持车模式在矿山无人驾驶场景下难以盈利,正在向更轻的非持车模式转型。伯镭科技仍坚持重资产,赌的是全链路能力带来的长期壁垒。踏歌智行没有明确站队,但它的收入结构偏向解决方案交付,资产属性比伯镭科技轻。
客户结构:踏歌智行用大客户攻坚换来了爆发式增长,但高度集中的客户和供应商结构,意味着它的业绩弹性和风险并存。易控智驾的车队规模最大,截至2026年6月已落地超2500辆无人驾驶矿卡,覆盖场景从煤矿向金属矿扩展,还进入了澳洲市场,分散度更高。
最终,这个赛道真正的分水岭,不是谁先上市,而是谁先走通“既赚钱又能复制”的商业闭环。非持车模式用更轻的资产结构换来了更高的毛利率,但轻资产模式的前提是技术方案足够标准化、矿山企业愿意自己持车——这需要行业信任度和方案成熟度同时到位。
重资产模式想活下去,就必须找到把车辆折旧成本摊薄到极致的方法,伯镭科技的全链路自主能力就是冲着这个方向去的。
但这一点在踏歌智行身上不适用:踏歌的营收爆发依赖大客户,和资产模式的关系不大,它的核心命题是能不能把大客户标杆项目沉淀为标准化的可复制产品,而不是每年重找新客户。这个能力和它是否选择持车,没有直接关联。
对整个行业来说,易控智驾的上市和转型,已经把“轻资产盈利更好”这个结论摆在了台面上。但伯镭科技仍在押注重资产的长线价值,踏歌智行则在用客户攻坚冲规模。到底哪条路能跑到最后,答案不在今天,而在各家能否在2026年内真正解决“赚钱”这个最朴素的命题。
百盛证券提示:文章来自网络,不代表本站观点。