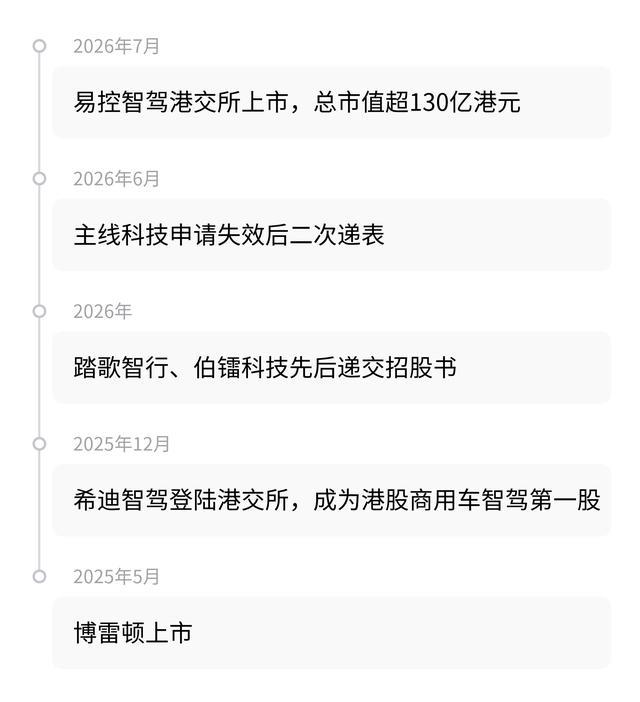
2026 年 7 月 8 日,易控智驾在港交所主板上市,开盘价 91 港元/股,总市值超 130 亿港元 。
这不是一家公司在敲钟,这只是一个信号——如果你把时间线拉开,会发现更完整的一幕:2025 年 5 月,博雷顿上市;同年 12 月,希迪智驾登陆港交所,成为港股“商用车智驾第一股” ;进入 2026 年,踏歌智行、伯镭科技先后递交招股书,主线科技也在申请失效后于 6 月二次递表 。
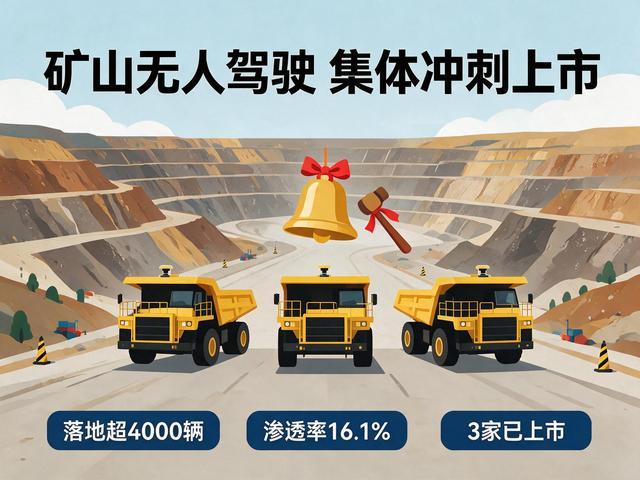
矿山无人驾驶赛道,正在集体冲刺上市。
这不是偶然。露天矿山工况封闭、线路固定,是国内最早跑通 L4 级自动驾驶商业化闭环的场景 。截至 2025 年底,全国已有超 4000 辆无人驾驶矿用车辆落地应用,市场规模达 40 亿元,占全球市场比重超 46% 。行业已经从“能不能跑”的阶段,进入了“能不能赚钱”的阶段。
两种模式,两种活法
上市潮背后,行业内部正在分裂成两条截然不同的路线,核心分歧在于:车,到底谁来买。
易控智驾从重资产持车模式转向轻资产不持车模式,让车队权属归矿山企业,自己只提供系统和运营技术服务。效果立竿见影:2025 年 1 至 9 月,不持车模式营收 1.1 亿元,毛利率 13%;同期持车模式毛利率仅 0.5% 。不持车模式已经成为易控智驾的营收主力。
伯镭科技则坚持重资产持车,截至 2025 年 9 月底已部署 250 辆自有矿卡,深度参与矿卡设计、自主研发核心部件,甚至计划自建生产基地 。理由很明确:重资产可以避免代工厂依赖,积累运营数据助力算法优化 。代价同样明显——运营成本高、资金紧张、盈利困难 。
踏歌智行走的是另一条路:集中资源攻坚大客户标杆项目。2025 年营收同比增长 246.2%,经营性现金流由净流出转为净流入 3788 万元,实现了现金收支平衡 。
但隐患同样扎眼——第一大客户贡献全年营收的 40.5%,前 5 大客户中 4 家是当年新合作客户,前 5 大供应商采购占比从 60% 升至 84% 。规模扩张的同时,对单一客户和供应商的依赖度急剧上升。
资本市场为什么在这个节点集体买单
答案藏在三个变化里。
第一,成本下来了。上游激光雷达、车载算力等核心硬件在产量扩大后价格显著回落,整车改装和硬件集成成本较早期试点阶段大幅下降,行业标准化方案趋于成熟 。
全行业已基本告别早期“高投入、巨亏损、单个项目打样”的阶段,进入成本结构更合理、项目模式趋于标准化的新周期 。
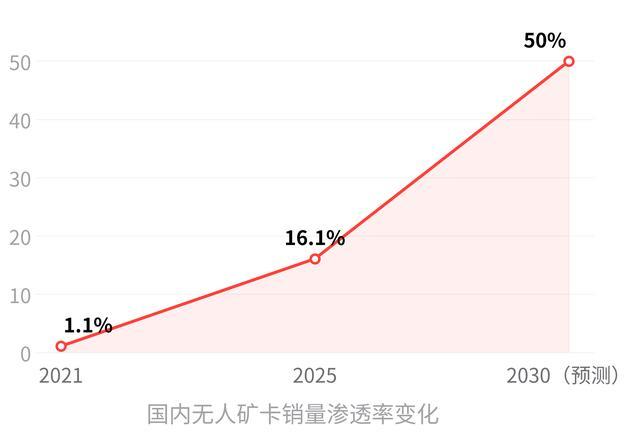
第二,渗透率上去了。东吴证券研报数据显示,国内无人矿卡销量渗透率已从 2021 年的 1.1% 提升至 2025 年的 16.1% 。行业预测 2030 年渗透率有望达到 50%,对应年复合增长率约 32.5%,市场规模将增至 309 亿元 。
第三,产业资本站队了。易控智驾获得宁德时代、兖矿资本、同力股份加持,伯镭科技获比亚迪 1 亿元战略投资,国电投、江铜、蒙东矿建等矿企主体也纷纷注资 。资本关注点已从早期“技术是否可行”全面转向“商业模式是否成立”,资源持续向头部集中 。
能跑通,但离稳赚还有距离
行业共同面临的瓶颈同样清晰:多数头部企业尚未实现稳定盈利,早期重资产模式带来的现金流压力尚未完全化解 。易控智驾从 2023 年底到 2026 年 4 月,流动负债总额仍在上升 。不同服务商系统标准不互通、人机混编作业安全管理压力,短期内难以彻底解决 。
这不是一个所有玩家都能吃到红利的赛道。行业前 10 名参与者合计市场份额已超 80% ,竞争正在从算法和融资规模,转向安全体系、运营体系、制造体系的综合能力比拼 。
矿山无人驾驶的集体上市,本质上是一个封闭场景 L4 商业化从“跑通个案”到“规模复制”的转折信号。已上市的企业拿到了下一阶段的入场券,仍在冲刺的企业则面临更严格的市场审视——不是看演示视频里矿车跑了多远,而是看财报里现金流转正了没有。
百盛证券提示:文章来自网络,不代表本站观点。